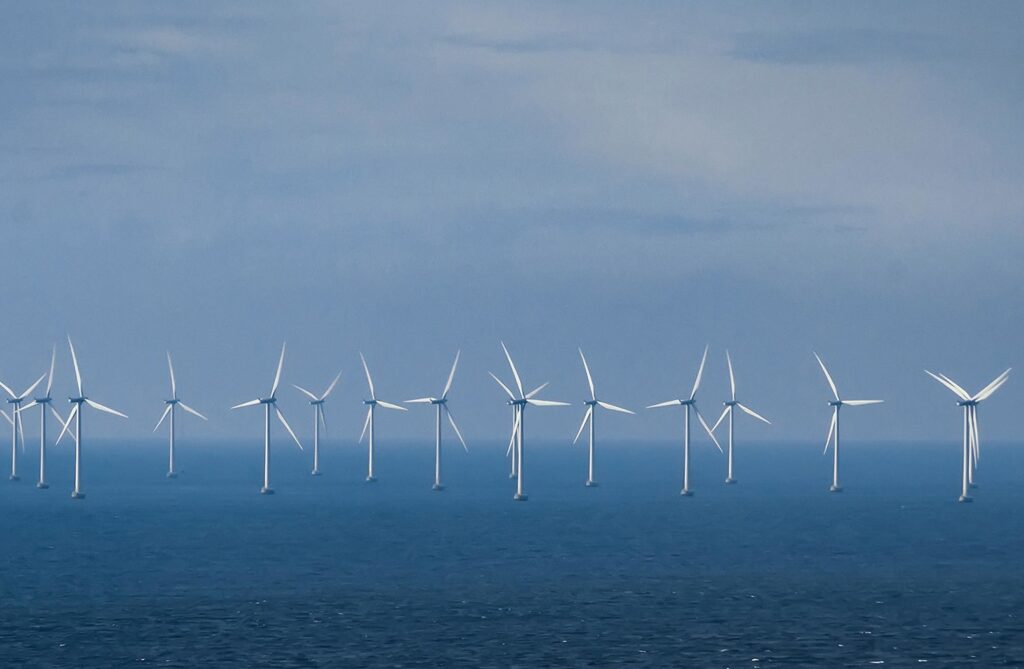
O Conselho Global de Energia Eólica (GWEC) divulgou, em 26 de junho último, a primeira edição do Global Offshore Wind Report, que fornece uma análise abrangente das perspectivas do mercado global de energia eólica offshore, incluindo dados de previsão, análise de nível de mercado e revisão de esforços para reduzir custos.
O mercado global offshore cresceu em média 21% ao ano desde 2013, alcançando instalações totais de 23 GW. Mais de 4 GW de nova capacidade foram instalados a cada ano em 2017 e 2018, totalizando 8% do total de novas instalações durante os dois anos. Pela primeira vez, a China foi o maior mercado offshore em 2018 com base em novas instalações, seguido pelo Reino Unido e Alemanha.
Karin Ohlenforst, diretora de Inteligência de Mercado da GWEC, disse: “Estamos ao alcance de uma indústria eólica offshore verdadeiramente global. Com base em metas do governo, resultados de leilão e dados de dutos, esperamos ver 190 GW de capacidade a serem instalados até 2030, mas isso não representa o potencial total da energia eólica offshore. Muitos novos países estão se preparando para aderir à revolução do vento offshore, enquanto a flutuação da energia eólica offshore representa um desenvolvimento tecnológico revolucionário que pode adicionar ainda mais volumes nos próximos anos ”.
Alastair Dutton, presidente da Força-Tarefa Global Eólica Offshore do GWEC afirmou que aindústria continua dando passos significativos em competitividade de custo, com um LCOE médio de US $ 50 / MWh estando ao alcance. “Essa conquista aumenta a atratividade da energia eólica offshore em mercados maduros, onde vários governos estão discutindo metas climáticas de longo prazo que, para serem atingidas, devem considerar seriamente a contribuição que a energia eólica marítima em grande escala pode fazer. Novos mercados offshore representam um potencial significativo e, se a indústria e os governos podem trabalhar juntos, como vimos recentemente no caso de Taiwan, podemos construir as estruturas políticas necessárias em maior velocidade para assegurar que o crescimento possa ser alcançado mais cedo do que tarde ”.
No relatório, o GWEC Market Intelligence fornece uma perspectiva de mercado que representa um cenário de “business-as-usual” (BAU) que não incorpora desenvolvimento técnico adicional ou novas oportunidades para a energia eólica offshore, e um cenário positivo que captura o potencial adicional.
O cenário da BAU espera um crescimento de dois dígitos para o mercado offshore global com base nas políticas atuais e nos leilões e leilões esperados. Esse cenário torna as instalações anuais de 15 a 20 GW após 2025 realistas com base no crescimento na China e outros mercados asiáticos, totalizando 165 GW de nova capacidade instalada globalmente entre hoje e 2030. Isso elevaria a capacidade instalada total para quase 190 GW.
O cenário de alta captura potencial adicional, como o avanço da tecnologia flutuante, maior competitividade de custos e, portanto, maior volume em mercados maduros, bem como a abertura de novos mercados offshore. Com base nesse cenário, é possível uma perspectiva mais positiva de mais de 200 GW de capacidade instalada entre hoje e 2030, totalizando aproximadamente 220 GW de capacidade instalada.
Destaques do mercado e regionais:
Europa: A curto prazo, o mercado offshore europeu permanecerá estável, com poucos projetos chegando à instalação e COD em 2020. No entanto, a competitividade de custo do offshore europeu continuará a ser um fator-chave para o volume. O acordo setorial no Reino Unido fornece uma perspectiva estável, enquanto os volumes para a Alemanha ainda não aumentaram, apesar da conscientização do governo. A capacidade total instalada para a região sob o cenário BAU deverá ser de 78 GW até 2030.
Ásia: O mercado offshore asiático, incluindo a China, deverá se tornar a maior região offshore globalmente, com mercados-chave de crescimento, incluindo Taiwan, Vietnã, Japão, Índia e Coréia do Sul. A capacidade total instalada para a região no cenário BAU é de 100 GW até 2030.
EUA: Primeira instalação de projetos de larga escala esperados entre 2021 e 2023, levando instalações totais a 2 GW até 2025, potencial para instalações totais de 10 GW em direção a 2030, com experiência crescente e amadurecimento da cadeia de suprimentos local.
O relatório completo inclui a análise dos componentes básicos de uma abordagem sistemática para reduzir custos e gerenciar riscos. Também inclui uma análise temática dos procedimentos de saúde e segurança, financiamento, planejamento e regulamentação, desenvolvimento da cadeia de suprimentos e inovação tecnológica. O relatório completo está disponível exclusivamente para membros do GWEC na Área de Membros de Inteligência de Mercado no site da GWEC.